車内エンタメの未来!車載ゲームプラットフォーム市場が急成長
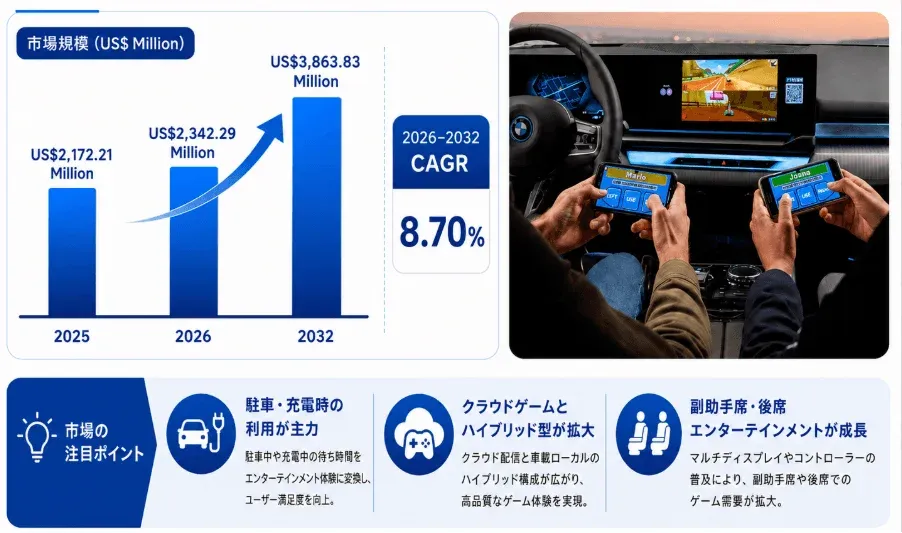
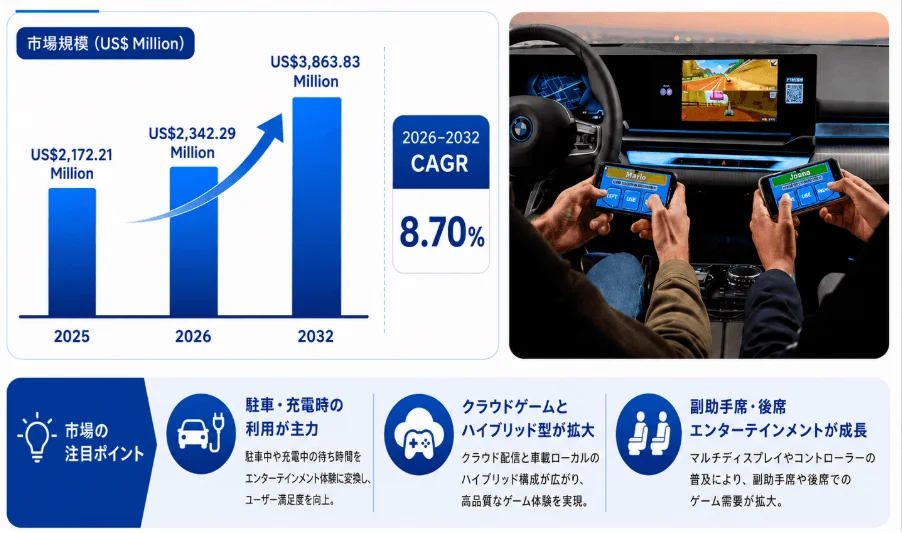
LPI世界車載ゲームプラットフォームレポートによると、2025年に21.7億ドルだった市場が、2026年には23.4億ドル、そして2032年にはなんと38.6億ドルにまで拡大する見込みです。2026年から2032年までの年間平均成長率(CAGR)は8.70%と、目覚ましい成長が期待されています。
スマートコックピットがただの表示端末からデジタルエンターテインメントの統合プラットフォームへと進化する中で、車載ゲームは自動車向けデジタルコンテンツエコシステムの重要な一部になりつつあります。
車載ゲームプラットフォームってどんなもの?
車載ゲームプラットフォームとは、スマートコックピットのエンターテインメントシステムに組み込まれるソフトウェアやサービスのこと。安全に駐車した状態のドライバーや走行中の非運転乗員が、センターディスプレイや後席スクリーンを使ってインタラクティブなゲームを楽しめるようにするものです。
初期のシンプルなゲームから、今ではスマートフォンをコントローラーにするもの、PCやゲームコンソールをリモートでストリーミングするもの、さらには専用車載ゲームプラットフォーム、クラウドゲームプラットフォーム、ローカルとクラウドを組み合わせたハイブリッド型まで、どんどん進化しています。
主に、ゲームコンテンツの集約・配信、ローカルまたはクラウドでの実行、アカウント管理、OTA(Over-The-Air)配信、コントローラー対応、車両の安全状態管理といったプラットフォーム機能がカバーされています。導入方法も工場での事前搭載から、OTAや車載アプリストア、Web経由など多様化しています。現在は駐車時や充電時、待機時が主な利用シーンですが、今後は走行中の助手席や後席の乗員向けにも広がっていくことでしょう。
市場の現状と成長を支える要因
市場は現在、概念実証段階から量産・商業展開へと移行する重要なフェーズにあります。スマートコックピットの大画面化、OTAアップデートの普及、車両のネットワーク接続能力の向上、駐車・充電時の娯楽ニーズの増加、そして助手席や後席画面の普及が、この成長を力強く後押ししています。
供給側では、自動車メーカー、クラウドゲームプラットフォーム、車載ネイティブゲームプラットフォーム、そして中間件プロバイダーが協力して市場を盛り上げています。たとえば、AirConsoleは2024年時点で50万台以上のBMWやMINIに導入され、Migufunは50以上の車種に対応し、2,200本以上のゲームコンテンツを提供しています。これは、特定の車種での試験導入から、ブランドやプラットフォームを超えた展開へと業界がシフトしていることを示しています。
今後の成長は、車内での待ち時間のデジタルエンターテインメント化、乗員エンターテインメント需要の拡大、そしてローカルとクラウドを組み合わせたアーキテクチャによるコンテンツの拡充にかかっているとみられます。
競争環境はどうなっているの?
車載ゲームプラットフォーム市場には、さまざまな背景を持つ企業が参入しており、競争は活発です。
主要なプレイヤーたち
-
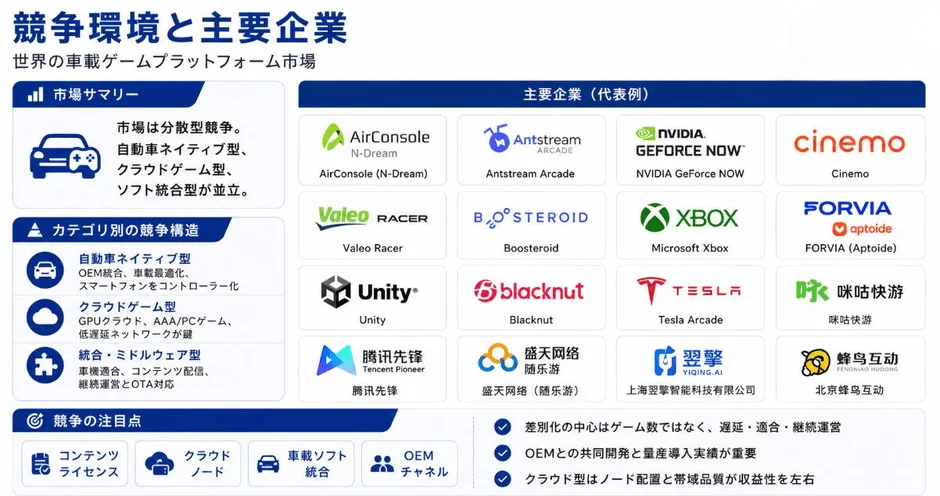
自動車ネイティブ型: AirConsoleのようにスマートフォンをコントローラーにして、OEM(自動車メーカー)と深く連携することで差別化を図っています。
-
クラウドゲーム型: NVIDIA GeForce NOWやMicrosoft Xbox Cloud Gamingなどが、既存のゲーム基盤を活かして自動車分野に進出しており、ゲームコンテンツ、GPU計算能力、アカウントエコシステム、クラウド拠点の広さが主要な競争軸となっています。
-
統合・ミドルウェア型: FORVIA SE(Aptoide)やUnity、Cinemo、Valeoなどが、中間件、組み込み配信、XR体験、技術統合などを中心に市場に参入しています。
-
OEM自社構築型: Tesla Arcadeは、自動車メーカー自身がプラットフォームを構築している代表例です。
競争の鍵は、単純なゲームの本数ではなく、コンテンツのライセンス、低遅延動作、車載ソフトウェアとの統合、多画面でのインタラクション、安全状態の制御、ローカルクラウドノード、そして持続可能な収益分配モデルになっていくと見られています。
どんなゲームがあるの?利用シーンは?
プラットフォームの種類は大きく3つに分けられます。
-
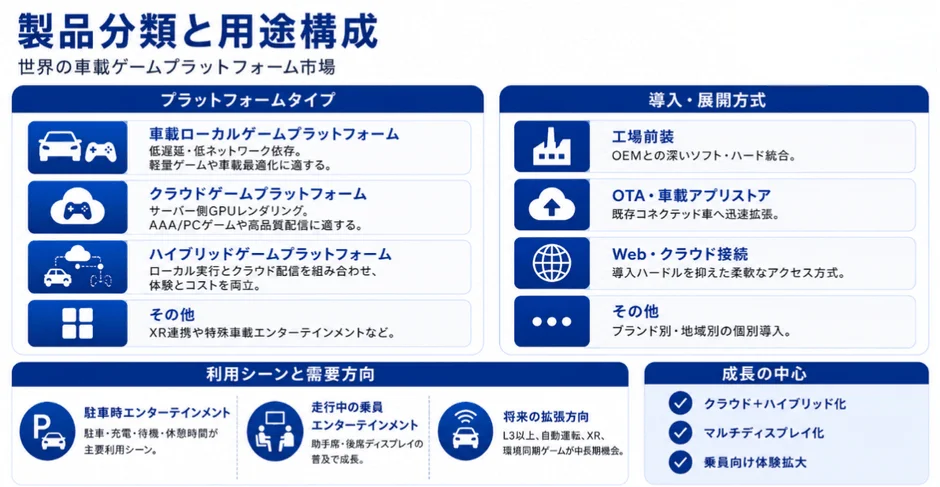
ローカル車載ゲームプラットフォーム: ネットワークへの依存度が低く、遅延が安定しているため、カジュアルゲームやパーティーゲーム、軽量インタラクティブゲームに向いています。
-
クラウドゲームプラットフォーム: 高度な計算とレンダリングを遠隔GPUサーバーで行うため、PCクラスのゲームやAAAタイトルを楽しむのに適しており、高性能コックピットチップなどへの依存を低減できます。
-
ハイブリッドゲームプラットフォーム: ローカルの軽量コンテンツとクラウドの高演算ゲームを組み合わせることで、体験、コスト、ネットワーク依存度のバランスを取る、今後主流になりそうなタイプの一つとみられます。
利用シーンとしては、現在最も安定しているのが駐車時エンターテインメント。駐車中や充電中、待機中、休憩中などの時間を楽しく過ごすためのものです。
一方、走行中乗員エンターテインメントは、助手席や後席のディスプレイの普及によって拡大しており、中高級車における重要な差別化ポイントになる可能性があります。
世界各地の市場動向
欧州市場では、AirConsoleがBMWやMINIだけでなく、フォルクスワーゲン、アウディ、ポルシェなどの車両プラットフォームへ広がっており、量産化のルートが確立されつつあります。プライバシーディスプレイ技術の導入により、ゲーム体験は駐車時から走行中の乗員エンターテインメントへ拡張されつつあるため、欧州はOEMプラットフォーム統合や車載認証の面で先行優位を持っています。
中国市場は、スマートコックピットの高速な進化、ローカルクラウド基盤、巨大なゲームコンテンツエコシステムが強みです。Migufunは50以上の車種と深い統合を実現し、Sui Leyouは中国の複数の主流スマート自動車ブランドに採用されており、Next Engineもクラウドゲームなどを国内コックピットエコシステムへ継続的に導入しています。
北米は、グローバルなゲームコンテンツ、クラウドプラットフォーム、GPU計算能力で優位性がありますが、車載側での商業化は具体的なOEMとプラットフォームの協業に依存しています。
今後は、単純なゲーム数ではなく、ローカルクラウドノード、コンテンツライセンス、データコンプライアンス、決済基盤、自動車ソフトウェア工学が、地域ごとの競争力を左右するでしょう。
産業チェーンはどんな構造?
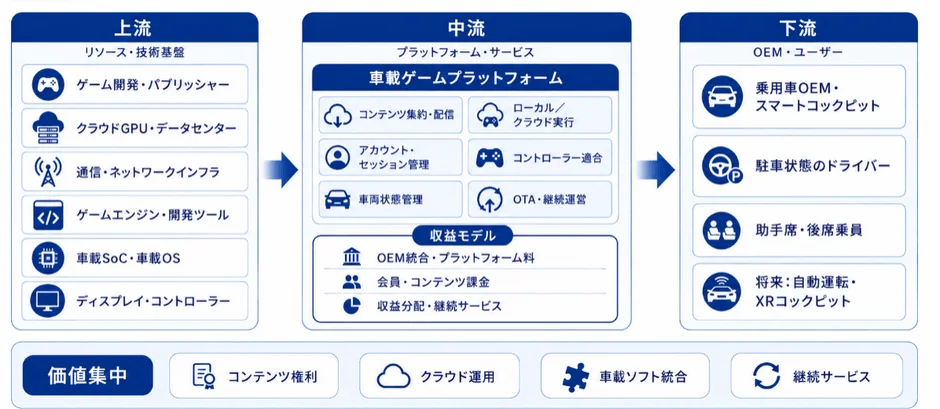
車載ゲームプラットフォームの産業チェーンは、上流から下流まで様々な要素で構成されています。
-
上流(リソース・技術基盤): ゲーム開発・配信、クラウドGPU・データセンター、通信事業者、ゲームエンジン、コックピットSoC、車載OS、表示システム、ゲームコントローラーなどが含まれます。
-
中流(プラットフォーム・サービス): 車載ゲームプラットフォーム企業が、ゲームの集約・配信、ローカル/クラウド実行、アカウント・セッション管理、決済、コントローラー適合、車両状態制御、ソフトウェア認証、継続OTA運営などを担います。
-
下流(OEM・ユーザー): 主に乗用車OEMとそのスマートコックピットエコシステムが対象で、最終ユーザーは安全に駐車した状態のドライバーと、走行中の非運転乗員です。
将来的に価値が集中するのは、コンテンツライセンス、クラウド計算制御、車載統合、そして継続的な運営サービスに移ると予測されています。
これからの展望と課題
車載ゲームプラットフォームの本格的な普及には、OSとの適合、安全状態の制御、ドライバーと乗員の表示分離、コントローラーの互換性、OTAライフサイクル管理、コンテンツ審査、車載グレードの安定性といった課題を解決していく必要があります。
クラウド型の場合、GPUデータセンターと車両の物理的な距離がネットワーク遅延に直結するため、各地域でのローカルデータセンターの設置や、データコンプライアンス、地域運営パートナーシップが重要になるでしょう。
ビジネスモデルもまだ標準化されておらず、OEM、プラットフォーム運営企業、ゲーム開発者の間で、ライセンス料、会員課金、起動料、ゲーム内課金、収益分配の仕組みを継続的に検証していく必要があるとみられます。
今後のトレンドとしては、「ゲームを車に持ち込む」段階から「自動車ネイティブのゲーム環境を構築する」段階へと進化していくことでしょう。今後数年間は、駐車時エンターテインメント、乗員向けエンターテインメント、ローカル・クラウド混合レンダリング、多画面インタラクション、多人数ゲームを中心に市場が深まり、さらにXR、環境同期型ゲーム、車両ハードウェアとの深い連携へと広がっていく見込みです。
助手席画面や後席エンターテインメント、自動運転能力、車両センシング技術の進展に伴い、車載ゲームは単一画面の娯楽機能から、コックピット全体を覆う没入型インタラクティブエンターテインメントおよびデジタルサービスプラットフォームへ進化していくことでしょう。
レポート詳細はこちら
このレポートに関する詳細や無料サンプルは、以下のリンクから確認できます。
LP Informationのウェブサイトはこちらです。
コメント