「スマートフォンやPC、スマートホーム機器など、私たちの身の回りにある電子製品に欠かせない『半導体チップ』。この市場が、これから大きく成長していくことがYH Research株式会社の調査でわかってきましたよ!」
市場規模は右肩上がり!2032年には約5,622億米ドルに
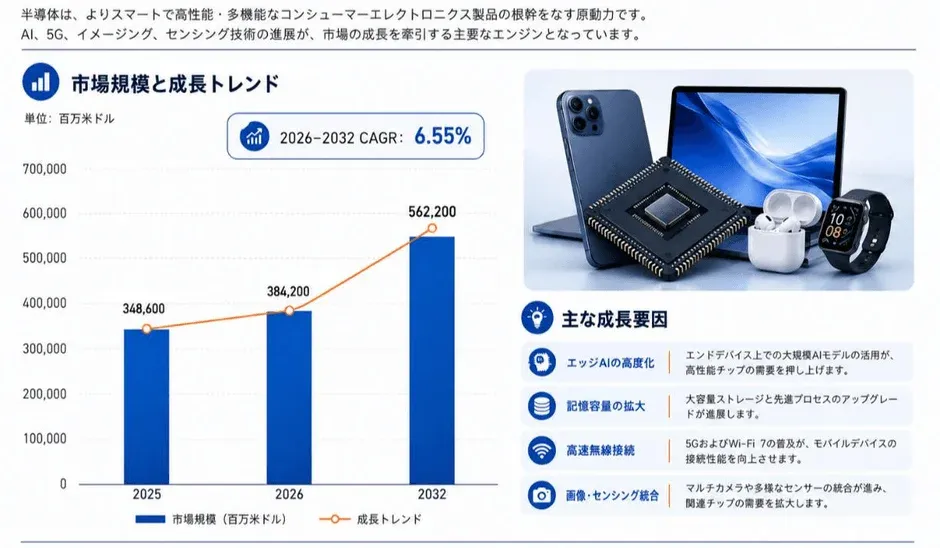
YH Research株式会社が発表した「2026年 世界のコンシューマーエレクトロニクス向け半導体チップ市場調査レポート」によると、世界のコンシューマーエレクトロニクス向け半導体チップ市場は、2026年に約3,842億米ドルに達すると予測されています。さらに、2032年には約5,622億米ドルという大きな規模に成長する見込みなんです。2026年から2032年までの年平均成長率は約6.55%と、かなり期待できる成長率だと言えるでしょう。
この市場の拡大は、単に電子製品がたくさん売れるだけでなく、1台の製品に搭載される半導体チップの金額が増えていることも大きな理由なんだとか。特に、オンデバイスAI、メモリ容量の拡大、高度なカメラ機能、高速無線通信、センサーの高機能化、そして省電力化への要求が、市場をグイグイと引っ張っていく成長要因となっているようですね。
コンシューマーエレクトロニクス向け半導体チップって何?
この半導体チップは、私たちの生活に密着したさまざまな電子製品に使われています。例えば、スマートフォン、タブレット、パソコン、テレビ、ゲーム機、ウェアラブル機器、ワイヤレスオーディオ製品、スマートホーム機器、カメラ、XR機器など、挙げればキリがないほどです。
主にシリコン集積回路をベースに、無線通信(RF)、アナログ、パワー、MEMS、CMOSイメージセンシングといった技術が組み合わされています。OSやアプリの処理、CPU・GPU・NPUでの演算、画像・音声・映像の処理、データの保存、Wi-FiやBluetoothなどの無線接続、各種情報の検出、バッテリー管理など、本当にたくさんの役割を担っているんですよ。
成長を牽引する技術と製品
これからの市場成長を特に牽引すると考えられているのは、エッジでの生成AIの利用や、ローカル推論モデルの大型化、そしてLPDDRや組み込みストレージの高度化です。また、Wi-Fi 7以降の新しい通信規格、複数カメラと高画素イメージセンサー、スマートホーム機器の接続率向上、軽量なXR機器やAIウェアラブルの商用化も、市場の勢いを加速させるでしょう。
半導体業界の主要プレイヤーたち
コンシューマーエレクトロニクス向け半導体チップ市場には、たくさんの企業が参入していますが、特定の分野ではごく一部の企業が高いシェアを占めているのが現状です。
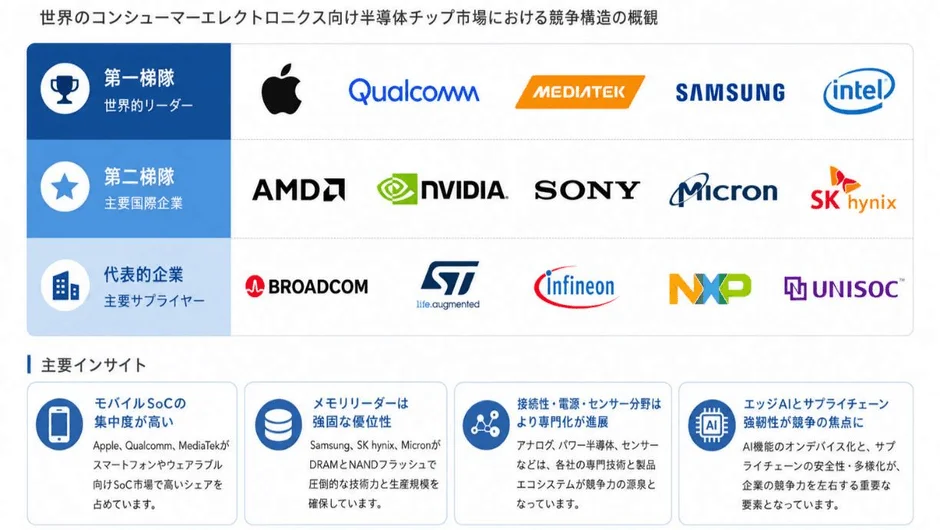
例えば、スマートフォンやモバイルプラットフォームの分野では、Qualcomm、MediaTek、Samsung Electronics、そしてAppleといった企業が代表的です。Appleは自社設計のチップを中心に、QualcommとMediaTekは世界の端末メーカーにSoCや通信技術を提供しています。
メモリ分野ではSamsung Electronics、SK hynix、Micron、Kioxiaが、イメージセンサー分野ではSony Semiconductor Solutions、Samsung、OmniVisionなどが中心的な役割を担っています。これらの企業は、CPU、GPU、NPU、画像処理、通信、マルチメディア、表示機能の統合を進めており、特にAppleのMシリーズチップは、独自アーキテクチャやオンデバイスAIの重要性を示しているんですよ。
どんなチップが使われてる?用途は?
半導体チップは、その機能によってさまざまな種類に分けられます。
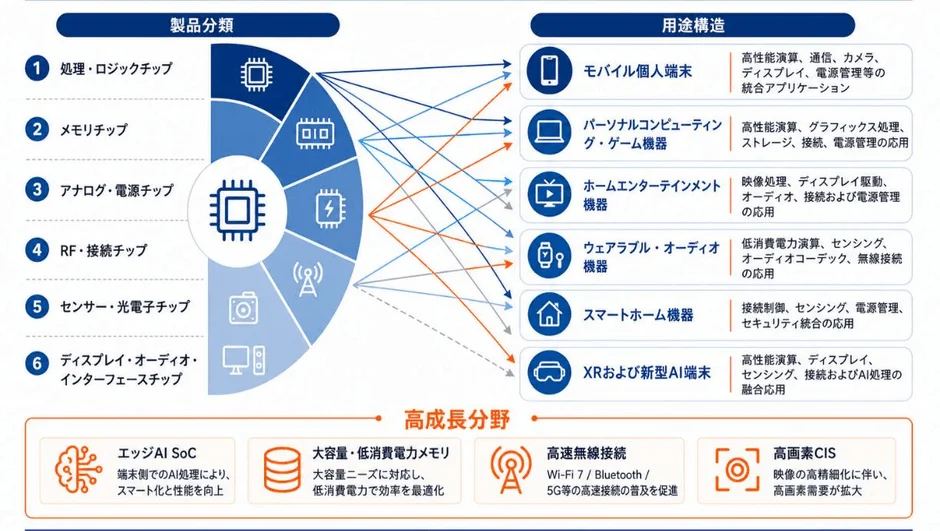
機能別に見ると、アプリケーションプロセッサやCPU、GPU、NPUなどを含む「処理・ロジックチップ」、モバイルDRAMやNAND Flashなどの「メモリチップ」、充電やバッテリー管理を担う「アナログ・電源チップ」、セルラーRFやWi-Fi、Bluetoothなどの「RF・接続チップ」、CMOSイメージセンサーやMEMSセンサーなどの「センサー・光電子チップ」、そして「ディスプレイ・オーディオ・インターフェース用専用IC」があります。
用途別では、「モバイル個人端末」「PC・ゲーム機器」「ホームエンターテインメント」「ウェアラブル・オーディオ」「スマートホーム」「XRおよび新型AI端末」に分類されます。それぞれの用途で、高性能な演算、高速な通信、効率的な電源管理などが求められ、多種多様なチップが活躍しているんですね。
世界各地で広がる半導体産業
半導体産業は、設計、製造、組立・テスト、そして最終製品の組立・販売と、世界中で分業が進んでいます。
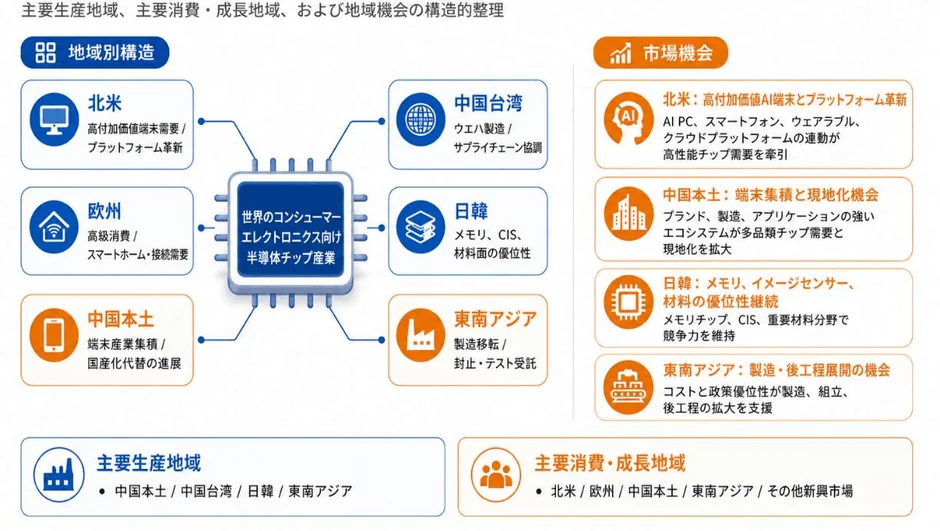
米国はCPUやGPU、モバイルプラットフォームなどで強い競争力を持っていますが、製造能力の再投資を進めている段階です。台湾は先端ファウンドリーやパッケージングで重要な役割を担い、韓国はDRAMやNAND、ディスプレイ関連半導体に強みがあります。日本はCMOSイメージセンサーや半導体材料、製造装置などで高い技術力を誇っています。
欧州はアナログやパワー半導体、センサーなどで競争力があり、中国本土はスマートフォンやスマートホーム製品の主要な製造・消費市場として、製品範囲を拡大しています。東南アジアでも、電子機器組立や半導体パッケージング・テストへの投資が拡大しているようですよ。
半導体チップができるまで
半導体チップは、上流から下流まで、たくさんの工程を経て私たちの手元に届きます。
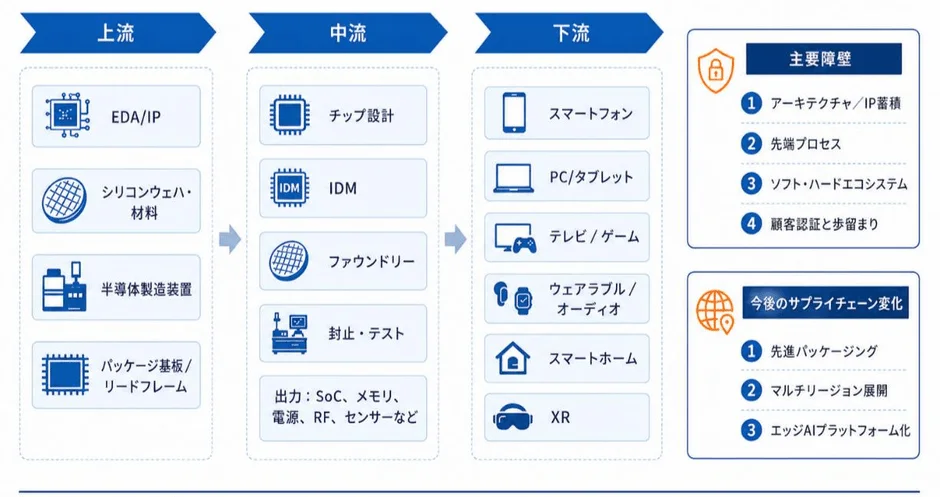
上流では、EDAソフトウェア、プロセッサアーキテクチャ、シリコンウェハ、フォトレジストなどの材料、そして露光装置やエッチング装置といった製造装置が欠かせません。中流では、ファブレス企業(設計専門)、IDM(設計から製造まで一貫)、ファウンドリー(製造専門)、OSAT企業(組立・テスト専門)が、SoCやメモリ、電源、RF、センサーなどのチップを作り出します。
そして下流では、コンシューマーエレクトロニクスブランドやODM、OEM、モジュールメーカー、流通企業が、スマートフォンやPC、テレビ、ゲーム機、オーディオ、ウェアラブル、スマート家電、XR製品といった最終製品として市場に供給しているんです。
今後の展望:AIが中心に!
今後数年間で、オンデバイスAIが最も重要な成長テーマになると予想されています。半導体プラットフォームは、CPU、GPU、NPU、ISP、通信、ストレージ制御、セキュリティ、マルチメディア機能をさらに統合し、先端プロセスやChiplet、3Dパッケージング、ユニファイドメモリ、システム電力管理によって、性能と電力効率をより高めていくでしょう。
特にAIスマートフォンやAI PCが先行してローカル生成AIを導入し、スマートグラス、イヤホン、時計、家庭用端末では、低消費電力AI、センサーフュージョン、自然なユーザーインターフェースが新たな需要を生み出す見込みです。
詳しい情報はレポートで!
今回の記事の内容は、YH Research株式会社の調査レポート「グローバルコンシューマーエレクトロニクス向け半導体チップのトップ会社の市場シェアおよびランキング 2026」のデータに基づいています。さらに詳しく知りたい方は、ぜひレポートをチェックしてみてくださいね。
レポート詳細はこちらから:
https://www.yhresearch.co.jp/customized-reports
【本件に関するお問い合わせ先】
YH Research株式会社
URL:https://www.yhresearch.co.jp
メールアドレス:info@yhresearch.com
コメント